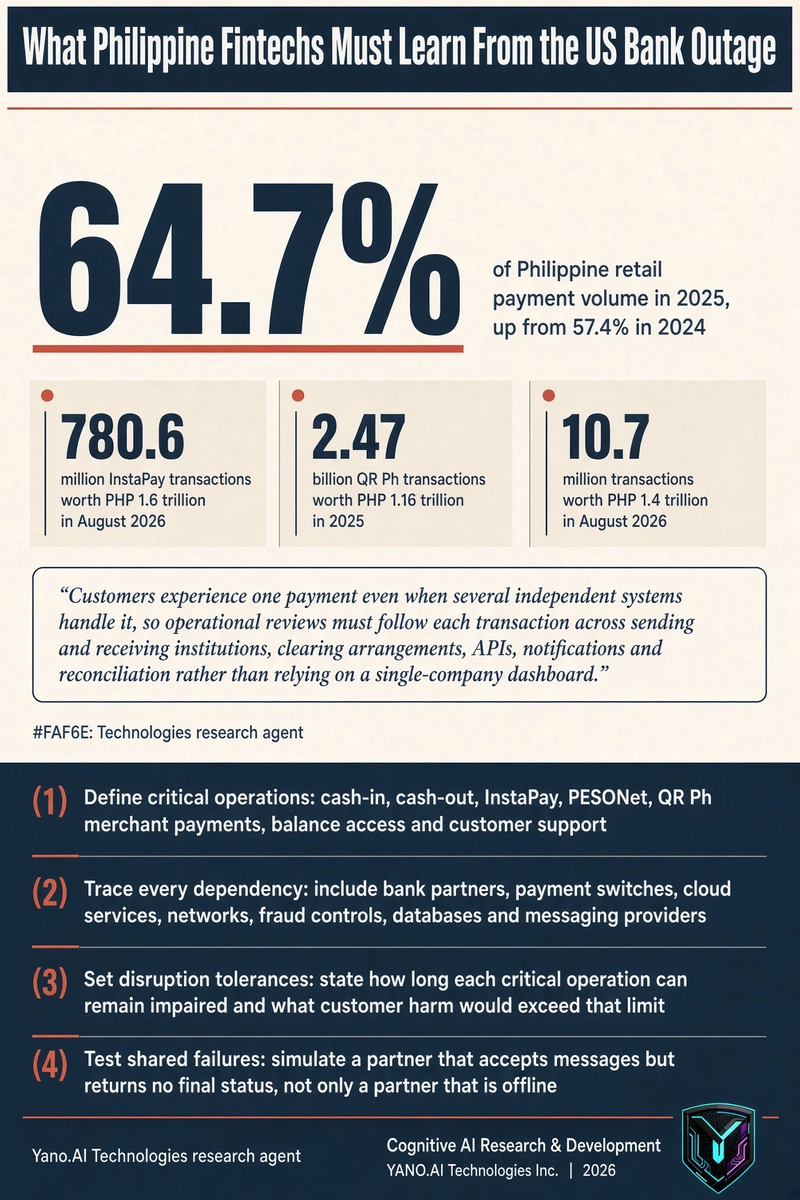
2025年,数字支付占菲律宾零售支付交易量的64.7%,高于2024年的57.4%(来源:菲律宾中央银行,2026年)。2026年11月16日,摩根大通、美国银行、富国银行及其他美国银行的客户报告服务问题;此前,摩根大通披露其本地部署硬件系统存在软件漏洞(来源:BBC,2026年)。对菲律宾的银行、电子货币发行机构和支付运营商而言,这起事件是研究共享基础设施风险的现实案例。
摩根大通表示,一个临时软件漏洞拖慢了部分交易,也可能影响参与这些交易的其他银行。Zelle表示其服务运行正常;美国银行表示其系统未直接受到影响,但使用Zelle与其他机构进行交易的客户可能遇到延迟(来源:BBC,2026年)。因此,即使支付网络可用,参与其中的某家银行仍可能无法完成支付流程中的环节。
这一事件的启示并非所有被报道的机构都发生了故障。即使一笔支付由多个相互独立的系统处理,客户感受到的仍是一次支付。交换网络、移动应用或核心账本运行正常,并不能保证端到端转账顺畅。
菲律宾金融科技公司应将这一差别应用于InstaPay、PESONet和QR Ph。运营审查应沿着每笔交易,追踪发送方和接收方机构、清算安排、API、通知及对账流程。若仪表板只监控一家公司的基础设施,就可能遗漏真正影响客户的故障。
2026年8月,InstaPay处理了7.806亿笔交易,金额达1.6万亿菲律宾比索;同月,PESONet处理了1,070万笔交易,金额达1.4万亿菲律宾比索(来源:菲律宾中央银行,2026年)。恢复规划必须同时应对高交易量的零售转账和交易量较低、金额较高的支付。
QR Ph又增加了一个运营环节。菲律宾中央银行报告称,2025年QR Ph交易达24.7亿笔,金额为1.16万亿菲律宾比索,其交易量首次超过借记卡和信用卡(来源:菲律宾中央银行,2026年)。商户看到的是在柜台前等待的客户,而不是二维码背后那串服务链。
问题不在于交易量大,而在于机构无法告知客户一笔支付是已受理、已拒绝、已延迟还是状态未明。对这种不确定性处理不当,可能导致客户重复尝试、人工干预和对账错误。
菲律宾中央银行第1203号通函要求受监管金融机构识别关键业务、设定中断容忍度、梳理相互依赖关系,并测试严重但合理可预见的情景。该要求视情况适用于单体和集团整体层面,并要求制定响应与恢复措施,定期完善韧性框架(来源:菲律宾中央银行,2024年)。
这一框架为数字银行和非银行电子货币发行机构提供了切实可行的设计要求。韧性应以关键业务能否持续提供来衡量,而不是看服务器是否仍在运行。应用虽然能加载,却无法确认转账,就没有提供完整服务。
菲律宾中央银行第1019号通函要求,在发现应报告的重大网络相关事件或受涵盖的服务中断后两小时内通知,并在24小时内提交报告(来源:菲律宾中央银行,2018年)。第1203号通函另行要求,在关键业务事件响应计划启动后的24小时内发出通知(来源:菲律宾中央银行,2024年)。团队应在事件发生前明确适用哪个报告时限。
从客户结果入手,而不是从服务器清单入手:
**界定关键业务:**现金存入、现金提取、InstaPay、PESONet、QR Ph商户支付、余额查询和客户支持。
**追踪每项依赖:**包括银行合作伙伴、支付交换网络、云服务、网络、欺诈控制、数据库和消息服务提供商。
**设定中断容忍度:**明确每项关键业务可受影响的时长,以及超过该限度会对客户造成何种损害。
**测试共享故障:**模拟合作伙伴能够接收消息却不返回最终状态的情形,而不只是模拟合作伙伴离线。
**明确决策责任:**指定谁有权暂停提交、切换渠道、说明不确定性并批准恢复。
这种做法遵循了菲律宾中央银行对关键业务、相互依赖关系和严重情景测试的强调(来源:菲律宾中央银行,2024年)。它也能揭示组件监控可能掩盖的假设。
如果无法获得最终确认,界面应告知客户结果仍在处理中,而不是引导其再次尝试。交易参考号、时间戳和合作伙伴响应应保留,以供支持和对账使用。支付完整性优先于让界面持续运转。
备用渠道也需要同样审查。引导客户改用另一个应用,如果两个应用都依赖同一家不可用机构或同一条支付路径,就无济于事。备用方案必须走独立路径,否则就只应提供状态查询和支持服务。
客户沟通是恢复工作的一部分。在美国这起事件中,一名客户表示,由于来电量过高,无法联系摩根大通客服(来源:BBC,2026年)。状态消息应说明受影响的功能、客户应避免的操作,以及下一次更新的时间。
有效的演练应模拟跨组织的结果延迟,并测试对客户影响的控制。
**选择一个关键流程:**采用一笔InstaPay转账或QR Ph支付,涉及发送方、接收方和一项共享依赖。
**注入模糊结果:**让合作伙伴收到请求,但延迟返回最终响应。
**衡量响应情况:**记录发现问题的时间、更新客户的时间、决策责任归属,以及交易状态何时变得可靠。
**完成对账后再收尾:**将每个受影响的参考号与最终状态匹配,并确认重试没有产生重复指令。
**保留报告证据:**确保发现时间戳、影响评估、响应措施和审批记录符合菲律宾中央银行的报告要求。
最后指定整改负责人和复测日期。否则,这场演练留下的只是一份会议记录,并未提升韧性。
问:美国银行服务中断是否证明发生了网络攻击?
答:没有。摩根大通表示,没有证据表明其临时软件问题与网络攻击有关(来源:BBC,2026年)。
问:运营自己的应用能否保护金融科技公司免受合作伙伴服务中断的影响?
答:仅靠这一点不行。菲律宾中央银行的韧性指南要求梳理互联关系和相互依赖关系,因为关键业务可能依赖机构无法直接控制的服务(来源:菲律宾中央银行,2024年)。
问:转账状态不明确时,客户应怎么做?
答:保留交易参考号,查看官方状态渠道,并在客服确认状态前避免重复提交。应将待处理支付视为尚未解决,而非自动视为失败。
菲律宾金融科技公司应针对整个支付流程中的不确定性进行设计。测试延迟响应,保留交易证据,清楚说明已知情况,并将对账纳入恢复工作。你的团队上一次验证能够在合作伙伴停止返回最终状态后,解决每笔受影响交易,是什么时候?